Zum Inhalt springen

Immobilie als Kapitalanlage finanzieren

Trägt sich deine
erste Wohnung
oder zahlst du drauf?

Deine Wohnung im Monat2 Zimmer in Mannheim, 55 m², 198.000 €
Miete kommt rein770 €zahlt dein Mieter
Bank & Kosten908 €
Aus deiner TascheAus deiner Tasche138 €jeden Monat

Aber: 157 € davon zahlst du jeden Monat in deine eigene Wohnung ab. Das Geld ist nicht weg, es gehört dir.Aber: 157 € davon zahlst du jeden Monat in deine eigene Wohnung ab. Das Geld ist nicht weg, es gehört dir.

Unterm Strich für dichUnterm Strich für dich+19 € im Monat

Vor Steuern, ohne Mietausfall und ohne Mieterhöhung. 29.700 € Eigenkapital (15 %), Darlehen 188.833 €, Zins als Beispielannahme 4,40 % bzw. 4,82 %, 1 % Tilgung, 10 Jahre fest.

Dennis Mann, Finanzberater für Kapitalanlage-Immobilien in MannheimDennis MannWohlstandshüter

Bevor du eine Immobilie als Kapitalanlage finanzierst, rechnen wir sie ehrlich durch: Miete, Rate, Verwaltung und Rücklage. Auch wenn rauskommt, dass du anfangs draufzahlst. Danach suchen wir unter über 700 Banken die, die zu deinem Fall passt.

  • Ehrlich gerechnet, auch der schlechteste Fall
  • Dein Finanzierungsrahmen schwarz auf weiß
  • Erstgespräch kostenlos, 30 Minuten, in Mannheim oder online
Kostenlosen Finanzierungs-Check sichern
★★★★★5,0· 37 Google-Bewertungen
Das Problem

Gute Wohnung gefunden:
und dann scheitert es an der Finanzierung

Die Hausbank lehnt ab oder braucht so lange, dass die Wohnung weg ist. Oder du bekommst eine Zusage, die dich jeden Monat Geld kostet. Und oft weißt du vorher gar nicht, was du dir leisten kannst und ob die Wohnung am Monatsende draufzahlt.

So läuft es oft

Eine Bank gefragt, ohne Vorbereitung:

  1. Wohnung gefundenDer Preis passt, die Lage auch. Der Makler will bald eine Antwort.
  2. Nur die Hausbank gefragtUnterlagen zusammengesucht, keine Strategie, kein Vergleich.
  3. WartenRückfragen, Nachforderungen, keine Zusage.
  4. Absage, oder die Wohnung ist wegOder eine Zusage zu Konditionen, die jeden Monat Geld kosten.

Woran es meistens liegt

Nicht an dir. Sondern daran, wie der Fall bei der Bank ankommt:

  • Unterlagen nicht bankgerechtEs fehlt etwas, oder es ist so sortiert, dass die Bank nachfragen muss.
  • Rate und Einkommen nicht durchgerechnetReichen Gehalt und Miete für die Rate? Das hat vorher niemand geprüft.
  • Wert der Wohnung für die BankDie Bank setzt die Wohnung oft niedriger an als den Kaufpreis.
  • Nur eine Bank gefragtJede Bank hat eigene Regeln für Kapitalanlagen, Eigenkapital und Nebeneinkommen.

Das heißt für dich: Eine Absage von der Hausbank heißt nicht, dass die Wohnung nicht finanzierbar ist. Für eine gute Wohnung gibt es fast immer eine Bank. Nur oft nicht die erste.

Kostenlosen Finanzierungs-Check sichern
★★★★★5,0· 37 Google-Bewertungen
Wenn du nichts tust

Wenn du einfach das erste Angebot nimmst:
Das kostet dich im Beispiel

Gleiche Wohnung wie oben: 198.000 € Kaufpreis, 188.833 € Darlehen, 1,25 % Tilgung, 10 Jahre Zinsbindung. Das erste Angebot ist angenommen 0,42 Prozentpunkte teurer als ein passendes (4,82 % statt 4,40 %).

Jeden Monat+66 €mehr Rate

Bei 188.833 € Darlehen machen 0,42 Prozentpunkte Zins 66 € im Monat aus. Bei 300.000 € Darlehen wären es rund 105 €.

In einem Jahr+792 €mehr Rate

Jedes Jahr, solange die Zinsbindung läuft. Das Geld fehlt dir für Rücklagen oder Sondertilgungen.

In 10 Jahren Zinsbindungrund 7.900 €mehr Rate

So viel mehr Rate zahlst du über die ganze Zinsbindung. Davon sind rund 7.300 € reine Mehrzinsen, der Rest tilgt etwas schneller.

Und wenn sich die Wohnung nicht rechnet? Dann sage ich dir das ehrlich. Lieber jetzt ein Nein als jahrelang draufzahlen.

Kostenlosen Finanzierungs-Check sichern
★★★★★5,0· 37 Google-Bewertungen
Die Lösung

Die Bausteine deiner Finanzierung:
einfach erklärt

Ob sich eine Wohnung zum Vermieten für dich rechnet, entscheiden vor allem vier Stellschrauben. Die solltest du kennen, bevor du irgendetwas unterschreibst:

1 Rest 9.167 € Neben- kosten 20.533 € Dein Geld Darlehen 188.833 € von der Bank

Eigenkapital

Dein eigenes Geld zahlt zuerst die Kaufnebenkosten: Grunderwerbsteuer, Notar und Makler. In Baden-Württemberg sind das mit Makler gut 10 % vom Kaufpreis.

Wir rechnen mit höchstens 15 % Kapitaleinsatz. Im Beispiel: 29.700 € bei 198.000 € Kaufpreis.

2 heute 10 Jahre fest Marktzins schwankt dein Zins

Zins & Zinsbindung

Der Zins hängt vor allem von zwei Dingen ab: von der Beleihung, also wie viel du im Verhältnis zum Wert der Wohnung finanzierst, und davon, wie lange du ihn festschreibst.

Mit fester Zinsbindung weißt du, was deine Rate die nächsten Jahre kostet.

3 Restschuld bei der Bank gehört dir Jahr für Jahr

Tilgung

Mit jeder Rate zahlst du einen Teil des Darlehens ab. Wie hoch dieser Teil sein sollte, gibt es nicht pauschal: Wir wählen die Tilgung passend zu deiner Situation, zu Einkommen, Rücklagen und Plänen.

Höher getilgt bist du schneller schuldenfrei, niedriger getilgt bleibt mehr Luft im Monat. Und der getilgte Teil ist kein verlorenes Geld, er wird zu deinem Anteil an der Wohnung.

4 passt zu dir jede Bank rechnet anders

Bankenvergleich

Jede Bank hat eigene Regeln für Kapitalanlagen, Eigenkapital und Nebeneinkommen. Was die eine ablehnt, kann bei einer anderen klappen.

Wir bereiten deinen Fall bankgerecht auf und vergleichen über 700 Banken.

Selbst nachrechnen? Mit dem Mietrendite-Rechner siehst du in einer Minute, was bei deiner Wohnung jeden Monat übrig bleibt. Rate und Zinsen rechnest du im Finanzierungsrechner, den passenden Zins findest du unter Bauzinsen aktuell.

Wo willst du kaufen? Was wir über den Wohnungsmarkt vor Ort wissen: Mannheim, Heidelberg, Ludwigshafen und Worms.

Kostenlosen Finanzierungs-Check sichern
★★★★★5,0· 37 Google-Bewertungen
So setzen wir es um

Kapitalanlage finanzieren:
in 5 Schritten zur ersten Wohnung

Du musst dich nicht allein durch Banken, Unterlagen und Notartermine kämpfen. Wir machen das zusammen, in meinem Büro in Mannheim nach Termin oder per Video. Und zwar in genau dieser Reihenfolge:

  1. 1

    Budget-Check

    Wir schauen auf Einkommen, Ausgaben und Eigenkapital und rechnen aus, wie teuer deine Wohnung sein darf.

    Dein Finanzierungsrahmen, schwarz auf weiß.

  2. 2

    Machbarkeits- & Rendite-Check

    Wir prüfen deine Wunschwohnung: Ist sie finanzierbar, was bleibt jeden Monat übrig, auch im schlechten Fall? Dazu bekommst du eine Finanzierungsbestätigung für die Besichtigung.

    Klarheit und ein Vorteil beim Verhandeln.

  3. 3

    Anleger-Strategie

    Wie viel Eigenkapital du einsetzt, wie schnell du tilgst und wie lange der Zins fest sein soll: Das legen wir passend zu dir fest.

    Dein persönliches Finanzierungskonzept.

  4. 4

    Bankenvergleich

    Wir bereiten deinen Fall bankgerecht auf, vergleichen über 700 Banken und verhandeln bis zur Zusage.

    Deine Zusage, bevor du beim Notar unterschreibst.

  5. 5

    Notar & Auszahlung

    Wir begleiten dich bis zur Unterschrift beim Notar und bis das Geld ausgezahlt ist.

    Der Schlüssel in deiner Hand.

Kostenlosen Finanzierungs-Check sichern
★★★★★5,0· 37 Google-Bewertungen

Echte Ergebnisse aus der BeratungVorher unsicher, heute mit klarem Plan

Sahin T., Kunde von Wohlstandshüter
Finanzierung

Von der Absage zur Zusage in 2,5 Wochen

Sahin T. · Angestellt

Vorher:

Er wollte seine erste eigene Immobilie kaufen.

Hürde:

Seine Hausbank hat die Finanzierung abgelehnt, und er war echt am Verzweifeln.

Lösung:

Wir haben seine Unterlagen neu aufbereitet, Banken verglichen und den besten Zins für ihn verhandelt.

Ergebnis:

Nach 2,5 Wochen hatte er die Zusage und konnte seine erste Immobilie kaufen.
Finanzierung

Besser verhandelt, Zusage nach 1 Woche

Dennis B. · Angestellt

Vorher:

Er hatte seine erste Kapitalanlage im Blick.

Hürde:

Er wusste nicht, welcher Kaufpreis angemessen ist.

Lösung:

Wir haben den Kaufpreis ermittelt und mehrere Banken verglichen.

Ergebnis:

Nach einer Woche hatte er die Zusage, zu besser verhandelten Konditionen.

Emma T., Kundin von Wohlstandshüter
Finanzierung

Nach schlechter Erfahrung endlich ehrlich beraten

Emma T. · Angestellt

Vorher:

Sie wollte ihre erste Kapitalanlage finanzieren und hatte vorher eine eher aufdringliche Erfahrung mit einem anderen Berater gemacht.

Hürde:

Sie hatte viele Fragen und wollte nicht unter Druck entscheiden.

Lösung:

Wir haben uns viel Zeit genommen, alle Fragen verständlich beantwortet und während der ganzen Zusammenarbeit offen kommuniziert.

Ergebnis:

Sie hat sich die ganze Zeit gut aufgehoben gefühlt und empfiehlt uns uneingeschränkt weiter.

Justin U., Kunde von Wohlstandshüter
Absicherung

Verträge geprüft, ehrliches Ergebnis: Alles passt

Justin U.

Vorher:

Er wollte wissen, ob seine Absicherung wirklich zu ihm passt.

Hürde:

Er konnte selbst nicht beurteilen, ob er bestens abgesichert ist.

Lösung:

Wir haben alle seine Verträge geprüft und ihm ehrlich gesagt, dass alles so passt, wie es ist.

Ergebnis:

Er hat heute die Gewissheit, dass alles in Ordnung ist, und erreicht uns bei Fragen jederzeit.

Jannik G., Kunde von Wohlstandshüter
Vermögensaufbau & Altersvorsorge

Raus aus dem Bausparvertrag, rein in ETFs

Jannik G.

Vorher:

Er hatte einen ungünstigen Bausparvertrag als einzigen Vermögensaufbau.

Hürde:

Der Vertrag brachte kaum Rendite, und Alternativen kannte er nicht.

Lösung:

Wir haben ihn aus dem Bausparvertrag herausgeholt und seinen Vermögensaufbau auf ETFs umgestellt.

Ergebnis:

Er erzielt heute deutlich bessere Renditen und ist seit rund 4 Jahren zufriedener Kunde.

Dein Platz ist frei
Finanzierung

Das könntest du sein

Du · deine Geschichte

Vorher:

Du willst deine erste Wohnung zum Vermieten kaufen und fragst dich, ob sie sich für dich rechnet.

Hürde:

Du willst ehrlich beraten werden und nicht an jemanden geraten, der dir nur etwas verkaufen will.

Lösung:

Wir sprechen 30 Minuten, kostenlos und unverbindlich, und rechnen deine Situation ehrlich durch.

Ergebnis:

Du weißt, was zu dir passt. Wann schreiben wir deine Geschichte?

Kostenlosen Finanzierungs-Check sichern
Patrick N., Kunde von Wohlstandshüter
Vermögensaufbau & Altersvorsorge

Endlich ein klarer Plan für Rente und Vermögen

Patrick N.

Vorher:

Er wollte für die Rente vorsorgen und Vermögen aufbauen, hatte aber noch keinen Plan.

Hürde:

Er wusste nicht, welche Möglichkeiten es gibt, und wollte keine teuren Fehler machen.

Lösung:

Wir haben ihm die Möglichkeiten verständlich erklärt und eine ETF-Depot-Rente aufgesetzt, die zu seinem Einkommen passt.

Ergebnis:

Er baut jetzt Monat für Monat Vermögen für seine Rente auf und weiß genau, wofür er spart.

Vito G., Kunde von Wohlstandshüter
Vermögensaufbau & Altersvorsorge

Rente und Absicherung jetzt in einer Hand

Vito G.

Vorher:

Er hatte noch keine private Altersvorsorge und seine Verträge nie richtig angeschaut.

Hürde:

Ihm fehlte der Überblick, was er wirklich braucht und was sich lohnt.

Lösung:

Wir haben alles in Ruhe durchgesprochen, eine ETF-Depot-Rente gestartet und seine Absicherung verbessert.

Ergebnis:

Er sorgt jetzt für seine Rente vor und ist gut abgesichert, ohne sich selbst um alles kümmern zu müssen.

Bridget K., Kundin von Wohlstandshüter
Vermögensaufbau & Altersvorsorge

Endlich ein Plan, ohne Druck und in ihrem Tempo

Bridget K.

Vorher:

Sie wollte Vermögen aufbauen und sich richtig absichern.

Hürde:

Sie wusste nicht, welche Möglichkeiten es gibt, und hatte Angst, allein Fehler zu machen.

Lösung:

Wir haben alles verständlich erklärt, mit viel Zeit für ihre Fragen. Viele Themen nehmen wir ihr seitdem ab.

Ergebnis:

Sie macht sich keine Sorgen mehr um ihre Rente und ist abgesichert, falls sie mal nicht arbeiten kann.

Stefan T., Kunde von Wohlstandshüter
Altersvorsorge

Von keiner Vorsorge zur eigenen ETF-Depot-Rente

Stefan T.

Vorher:

Er hatte noch keine private Altersvorsorge.

Hürde:

Er wusste nicht, wie man mit ETFs Vermögen für die Rente aufbaut.

Lösung:

Wir haben in Ruhe alle Fragen geklärt und eine ETF-Depot-Rente für ihn aufgesetzt. Dazu haben wir Hausrat und Haftpflicht verbessert.

Ergebnis:

Seine Altersvorsorge steht jetzt, und ab nächstem Jahr hat er bei Hausrat und Haftpflicht bessere Konditionen.

Jamane S., Kunde von Wohlstandshüter
Altersvorsorge

Von null Vorsorge zur eigenen Betriebsrente

Jamane S.

Vorher:

Er hatte für seine Rente bisher gar nichts gemacht.

Hürde:

Er wusste nicht, welche Möglichkeiten es gibt und wo er anfangen soll.

Lösung:

Wir haben ihm die Möglichkeiten erklärt und eine betriebliche Altersvorsorge über seine eigene Firmenstruktur aufgesetzt.

Ergebnis:

Er spart jetzt gezielt für seine Rente, direkt über seine eigene Firma.

Kostenlosen Finanzierungs-Check sichern

★★★★★ 5,0 · 37 Google-Bewertungen

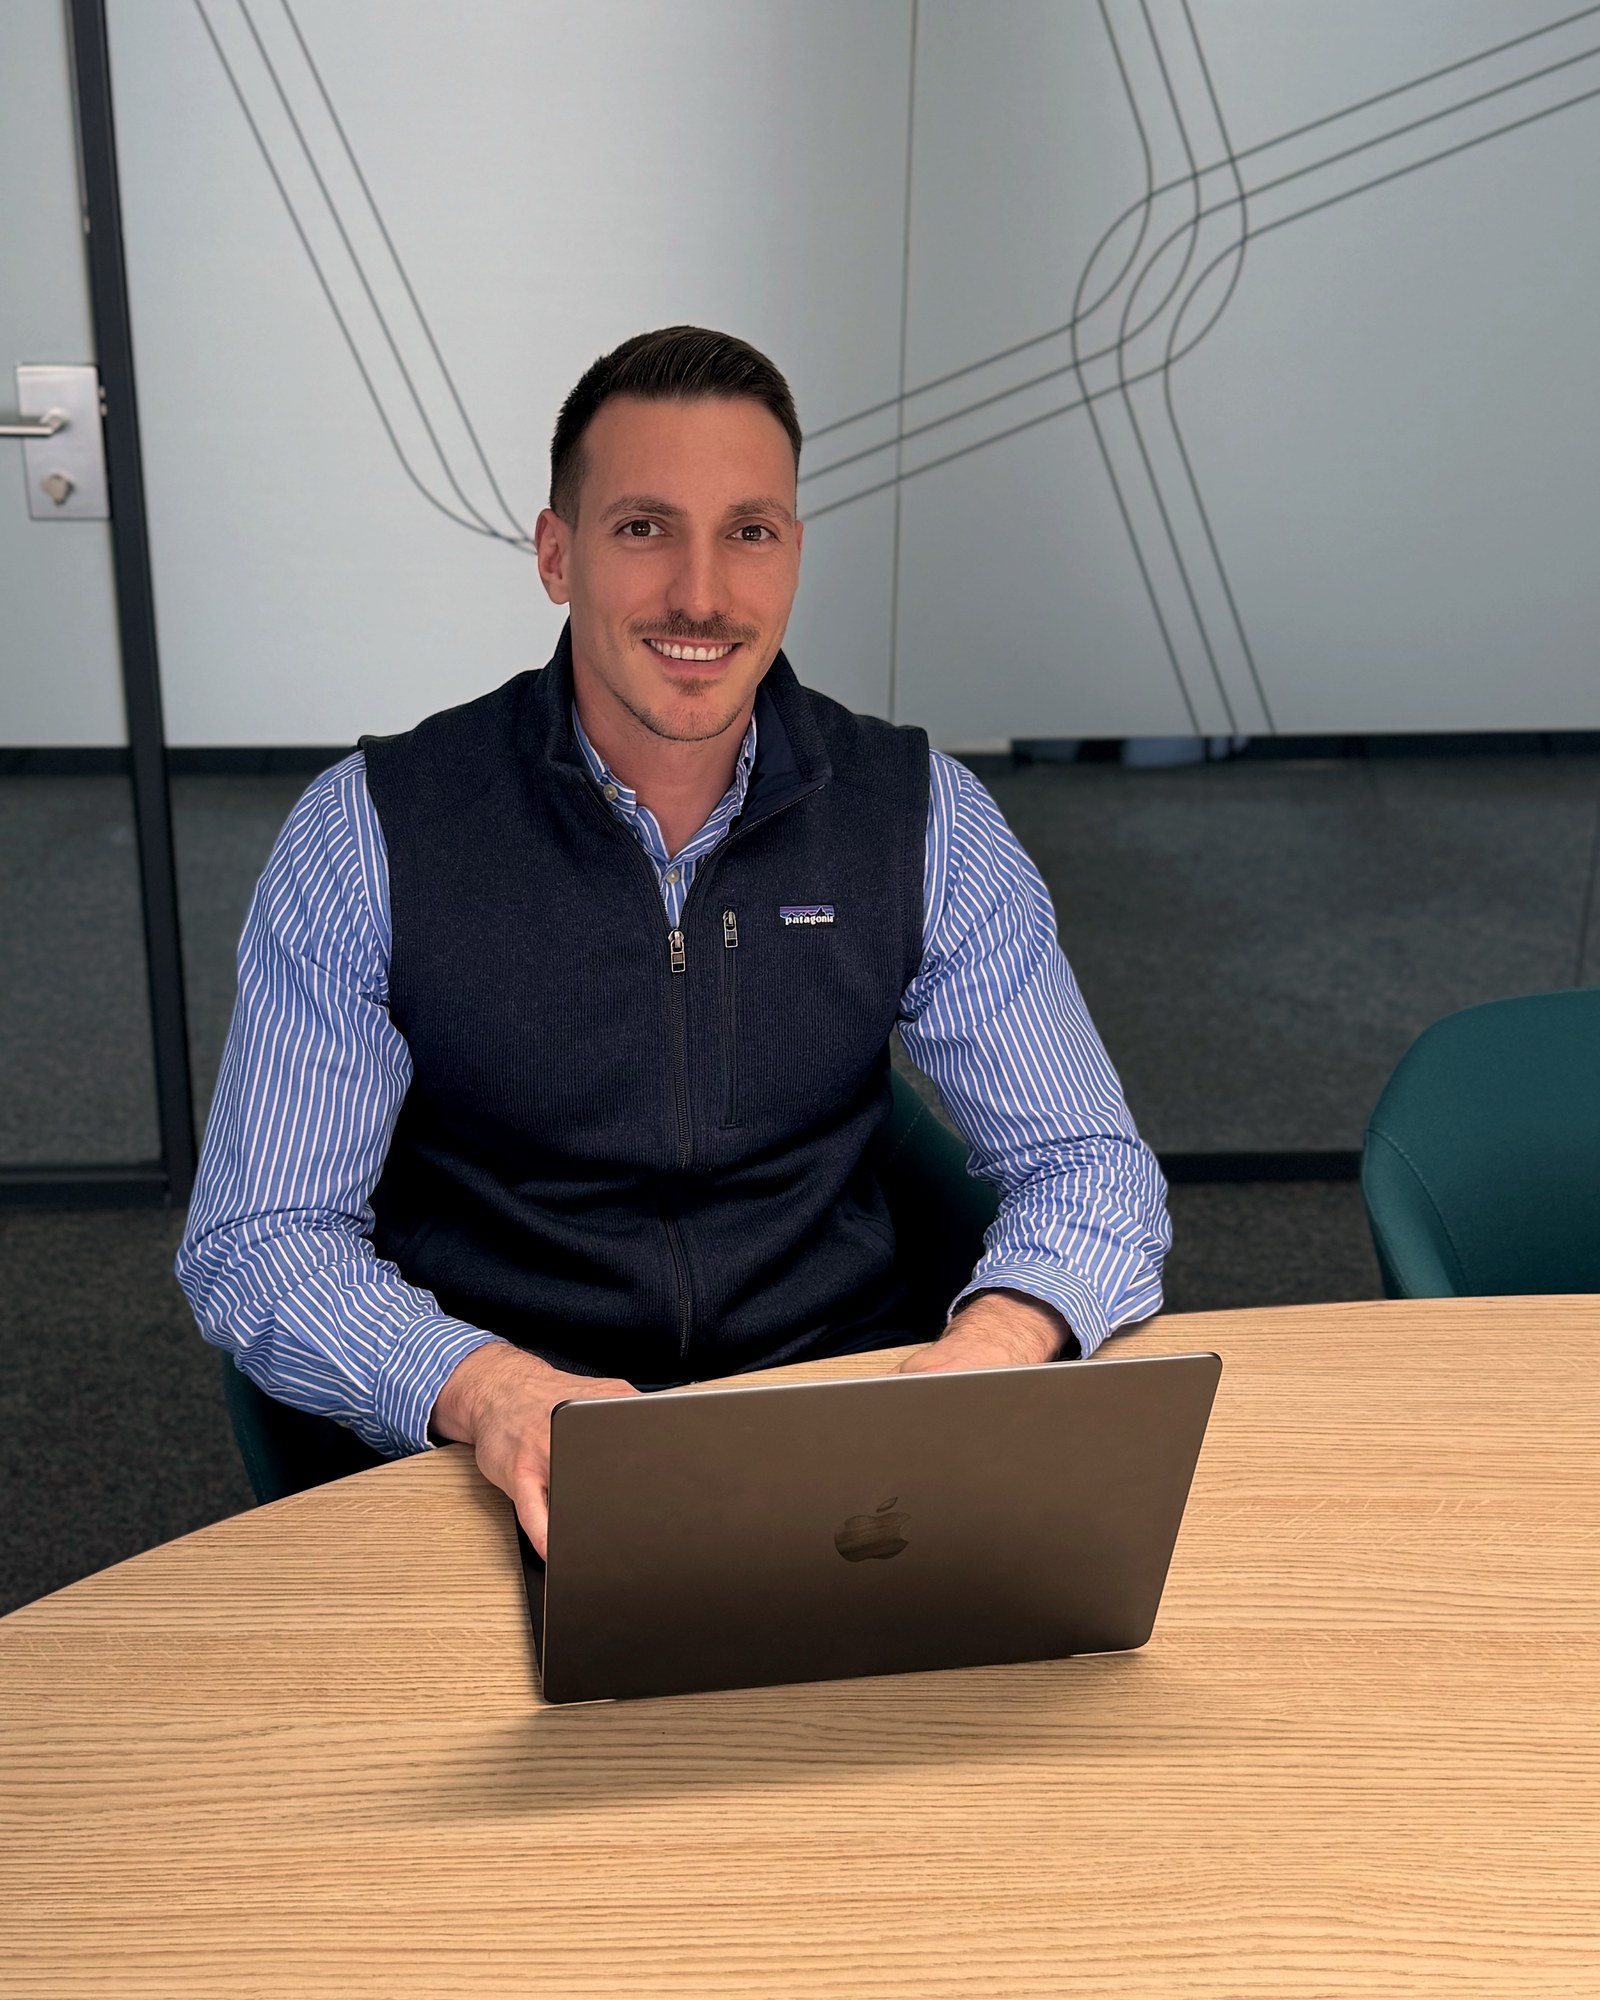
Dennis Mann, freier Finanzberater in Mannheim, am Besprechungstisch im Büro in P7

Dein Berater für Baufinanzierung in MannheimIch bin an niemanden gebunden. Nur an dich.

Dennis Mann · Wohlstandshüter

Sechs Jahre Finanzbranche. Immer dasselbe Bild:

Die Finanzierung von der Hausbank. Die Rente vom Vertreter. Das Ersparte auf dem Konto.

Jeder verkauft sein Produkt. Keiner schaut aufs GANZE.

Die harte Wahrheit: Wer nur ein Angebot kennt, kann nicht vergleichen.

Deshalb bin ich an keine Bank, keine Versicherung und keine Fondsgesellschaft gebunden.

Ich rechne Finanzierung, Altersvorsorge und Vermögensaufbau ehrlich mit dir durch. Auch den schlechten Fall.

Mal sage ich: Mach das. Mal: Lass es.

Persönlich in meinem Büro in Mannheim. Oder online.

5,0 ★bei 37 Google-Bewertungen
6+Jahre in der Finanzbranche
100+Menschen begleitet
0 €kostet dich das Erstgespräch

Häufige FragenWas Kapitalanleger aus Mannheim zur Finanzierung fragen

Zu Eigenkapital, Rate, Banken und Kosten. Kurz und ehrlich beantwortet.

Kostenlosen Finanzierungs-Check sichern

★★★★★ 5,0 · 37 Google-Bewertungen

Wie viel Eigenkapital brauche ich für eine Wohnung als Kapitalanlage?

Das hängt von dir und der Wohnung ab. Banken erwarten meist, dass du mindestens die Kaufnebenkosten selbst zahlst: Grunderwerbsteuer, Notar und Makler, in Baden-Württemberg mit Makler gut 10 % vom Kaufpreis. Davon sind 5 % Grunderwerbsteuer in Baden-Württemberg. In unseren Beispielen rechnen wir mit höchstens 15 % Kapitaleinsatz, also 29.700 € bei 198.000 € Kaufpreis. Was bei dir passt, rechnen wir im Budget-Check aus. Mehr dazu im Ratgeber Eigenkapital beim Wohnungskauf. Ob es auch ganz ohne geht, liest du unter Kapitalanlage ohne Eigenkapital.

Trägt sich eine vermietete Wohnung von selbst?

Ehrlich gesagt: oft nicht ganz. Wenn du tilgst, ist die Rate an die Bank am Anfang meist höher als die Miete nach Verwaltung und Rücklage. Dann legst du jeden Monat etwas dazu. Dafür zahlst du mit jeder Rate einen Teil des Darlehens ab, und der gehört dir. Ob sich das für dich lohnt, hängt an Kaufpreis, Miete, Zins und Steuer. Genau das rechnen wir für deine Wohnung durch, auch den schlechten Fall.

Was, wenn sich die Wohnung nicht rechnet?

Dann sage ich dir das ehrlich. Lieber jetzt ein Nein als jahrelang draufzahlen.

Meine Bank hat abgelehnt. Lohnt sich das trotzdem?

Ja, gerade dann. Jede Bank prüft anders. Wir vergleichen über 700 Banken und schauen, welche zu dir passt.

Ich bin selbständig. Geht das überhaupt?

Ja. Viele Banken haben eigene Regeln für Selbständige. Wichtig ist, dass deine Unterlagen richtig vorbereitet sind.

Belastet der Vergleich meine Schufa?

Nein. Für den Vergleich stellen wir Konditionsanfragen. Die sind Schufa-neutral.

Muss ich schon eine Wohnung gefunden haben?

Nein. Viele kommen, bevor sie suchen. Dann weißt du vorher, wie teuer die Wohnung sein darf.

Was kostet mich deine Hilfe?

Das Erstgespräch und der Finanzierungs-Check sind kostenlos und unverbindlich.

Bist du bereit, den nächsten Schritt zu machen?

Dauert 2 Minuten. Danach weiß ich, wie ich dir am besten helfen kann.

Worum geht es dir?

Wie arbeitest du?

Hast du schon eine Wohnung im Blick?

Wie viel Eigenkapital könntest du einsetzen?

Inklusive Kaufnebenkosten. Eine grobe Schätzung reicht.

Was hält dich bisher am meisten zurück?

Wie alt bist du?

Wie arbeitest du?

Was hast du schon für die Rente?

Wie viel könntest du im Monat für deine Altersvorsorge einsetzen?

Eine grobe Schätzung reicht. Wir rechnen es im Gespräch genau aus.

Was beschäftigt dich am meisten?

Wie viel könntest du im Monat zur Seite legen?

Eine grobe Schätzung reicht.

Hast du schon Erspartes, das du anlegen möchtest?

Zusätzlich zur monatlichen Rate. Eine grobe Schätzung reicht.

Hast du schon ein Depot?

Wofür möchtest du Vermögen aufbauen?

Was hält dich bisher zurück?

Wie alt bist du?

Wie arbeitest du?

Was ist dir gerade am wichtigsten?

Worum geht es dir bei Versicherungen?

Wie arbeitest du?

Wie sieht es bei deinen Verträgen aus?

Wann möchtest du starten?

Wie möchtest du sprechen?

Wie heißt du?

Felder mit * sind Pflicht.

Wie kann ich dich telefonisch erreichen?

Ich rufe dich an oder schreibe dir per WhatsApp, ganz wie du magst.

Und wie per E-Mail?

Dorthin schicke ich dir die Terminbestätigung.

Hast du noch Infos für mich?

Freiwillig. Zum Beispiel, warum gerade jetzt der richtige Zeitpunkt ist.

Kein Muss: Das Formular funktioniert auch ohne dieses Häkchen. Setzt du es, bekommst du eine zweite Bestätigungsmail. Erst wenn du dort klickst, bist du angemeldet.

Ich melde mich innerhalb von 24 Stunden persönlich bei dir.

Danke! Deine Anfrage ist da.

Ich melde mich innerhalb von 24 Stunden persönlich bei dir.