Zum Inhalt springen
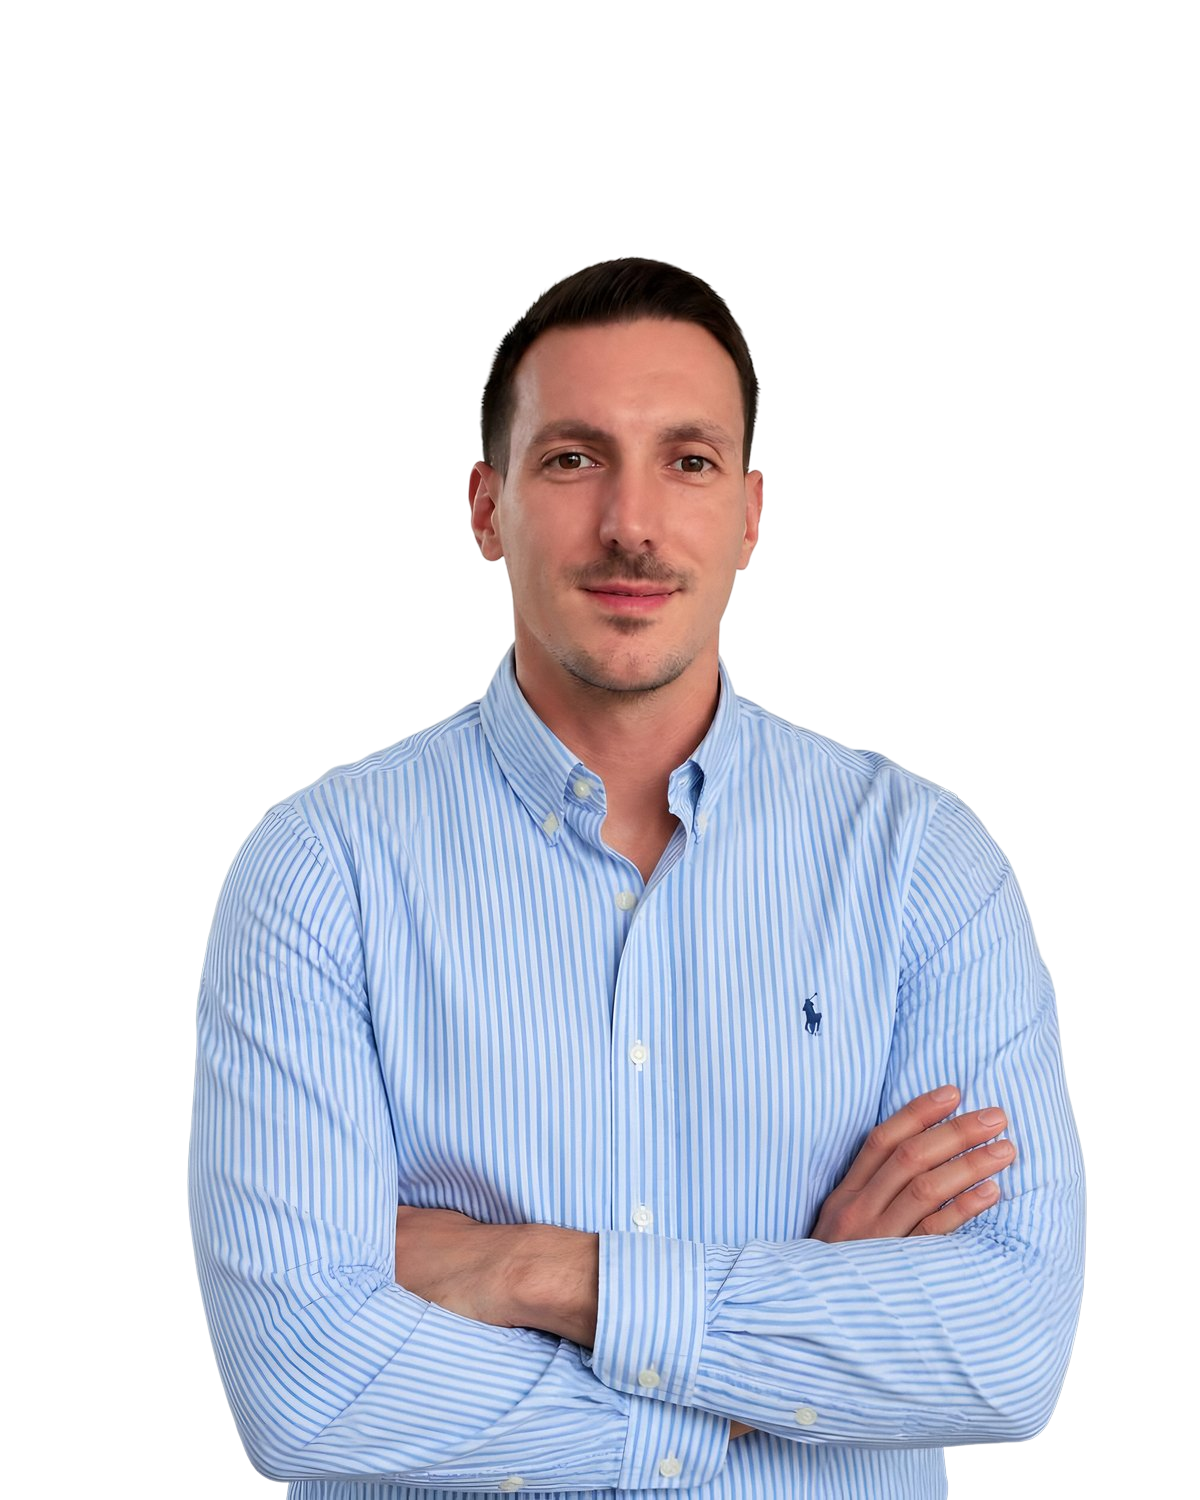
Dennis Mann, Versicherungsmakler in Mannheim

Versicherungsmakler Mannheim

Deine Verträge, ehrlich geprüft

Berufsunfähigkeit, Sachversicherungen, Wohngebäude, Krankenkasse und Vorsorge: Als Versicherungsmakler in Mannheim schaue ich mir an, was du hast, vergleiche viele Gesellschaften und setze mit dir um, was zu dir passt.

Dennis Mann, Versicherungsmakler in Mannheim

Absichern

Berufsunfähigkeit, Haftpflicht, Hausrat, Kfz: passend statt doppelt.

Zu den Leistungen →

Wohngebäude

Dein Haus oder deine Wohnung richtig versichert.

Zu den Leistungen →

Vorsorge

Rente, Depot und der Wechsel deiner Krankenkasse.

Zur Altersvorsorge →
Was ich für dich mache

Versicherungsmakler in Mannheim:
Vorsorge, Absicherung und Vermögen

Versicherungsberatung in Mannheim heißt bei mir: Erst schaue ich mir an, welche Versicherungen du schon hast. Dann vergleiche ich, was es auf dem Markt gibt. Und dann setzen wir gemeinsam um, was zu dir passt.

Altersvorsorge

Wie groß ist deine Rentenlücke, und was davon decken deine Verträge schon ab? Mehr zur Altersvorsorge

  • Rentenlücke netto und mit Inflation berechnen
  • bestehende Verträge auf Kosten und Leistung prüfen
  • passende Bausteine auswählen und abschließen

Berufsunfähigkeit

Dein Einkommen ist oft das Wichtigste, was du hast. Fällt es weg, wird es schnell eng.

  • Bedingungen verschiedener Anbieter vergleichen
  • Gesundheitsfragen gemeinsam sorgfältig beantworten
  • die Rente so wählen, dass sie zu deinen Ausgaben passt

Sachversicherungen

Haftpflicht, Hausrat, Kfz, Rechtsschutz und Co.: oft über Jahre abgeschlossen und nie wieder angeschaut.

  • vorhandene Verträge auf Lücken und Doppelungen prüfen
  • Leistungen und Beiträge vergleichen
  • Wechsel und Kündigung mit dir umsetzen

Wohngebäude

Für dein Haus oder dein Mehrfamilienhaus, auch wenn du vermietest.

  • Versicherungssumme und Bausteine wie Elementar prüfen
  • Angebote vergleichen und abschließen
  • bei der Eigentumswohnung klären, was die Gemeinschaft schon versichert

Krankenkasse wechseln

Gesetzliche Krankenkassen unterscheiden sich im Zusatzbeitrag und in den Leistungen.

  • Zusatzbeitrag und Zusatzleistungen vergleichen
  • prüfen, ob ein Wechsel für dich möglich ist
  • den Wechsel mit dir in die Wege leiten

Depot und ETF-Sparpläne

Vermögen aufbauen mit einem Depot, das zu deinem Ziel, deinem Risiko und deinem Budget passt. Mehr zum Vermögensaufbau

  • Aufteilung auf Anlageklassen festlegen
  • ETF-Sparpläne als Bausteine einrichten
  • regelmäßig gemeinsam prüfen, ob die Aufteilung noch passt

Krankenkasse: Wechsel in der Regel nach 12 Monaten Mitgliedschaft, bei Erhöhung des Zusatzbeitrags mit Sonderkündigungsrecht (§ 175 SGB V). Keine Rechts- oder Steuerberatung.

Gut zu wissen

Versicherungsagentur oder Makler:
Was ist der Unterschied?

Eine Versicherungsagentur in Mannheim und ein Versicherungsmakler vermitteln beide Versicherungen. Der Unterschied liegt darin, für wen sie arbeiten. Das regelt das Versicherungsvertragsgesetz.

Versicherungsagentur (Vertreter)

arbeitet im Auftrag einer Versicherung

  • arbeitet für eine oder mehrere Versicherungen
  • bietet nur deren Tarife an

Versicherungsmakler (wir)

arbeitet in deinem Auftrag

  • ist an keine Versicherung gebunden
  • vergleicht für dich die Tarife vieler Versicherungen

Als freier Versicherungsmakler in Mannheim bin ich an keine Gesellschaft gebunden.

Quelle: § 59 VVG (Begriffsbestimmungen), § 60 VVG (Beratungsgrundlage des Versicherungsvermittlers).

Berufsunfähigkeit

Berufsunfähigkeits­versicherung in Mannheim:
Worauf es ankommt

Bist du nach dem 1. Januar 1961 geboren, zahlt dir der Staat keine Berufsunfähigkeitsrente mehr. Die gesetzliche Rentenversicherung zahlt nur noch eine Erwerbsminderungsrente. Und die fragt nicht, ob du deinen Beruf noch ausüben kannst. Sie fragt, wie viele Stunden am Tag du überhaupt noch irgendeine Arbeit machen kannst.

3 bis unter 6 Stunden

am Tag arbeitsfähig, egal in welchem Job: Dann gibt es die halbe Erwerbsminderungsrente.

unter 3 Stunden

am Tag arbeitsfähig: Erst dann gibt es die volle Erwerbsminderungsrente.

dein Beruf

zählt bei einer privaten Berufsunfähigkeitsversicherung: Sie zahlt, wenn du deinen zuletzt ausgeübten Beruf nicht mehr ausüben kannst.

Das prüfen wir vor dem Abschluss

  1. Gesundheitsfragen vollständig beantworten

    Was im Antrag fehlt, kann dich später den Schutz kosten. Die Versicherung darf dann unter Umständen vom Vertrag zurücktreten. Wir gehen die Fragen deshalb gemeinsam und in Ruhe durch.

  2. Kein Verweis auf einen anderen Beruf

    Manche Verträge dürfen dich auf einen anderen Beruf verweisen, den du theoretisch noch ausüben könntest. Auch dann, wenn du dort gar keine Stelle findest. Wir achten darauf, dass dein Vertrag darauf verzichtet.

  3. Ab wann die Versicherung zahlt

    Viele Verträge zahlen, wenn du deinen Beruf zu mindestens 50 % nicht mehr ausüben kannst, voraussichtlich für mindestens sechs Monate. Dieser Zeitraum ist nicht überall gleich. Wir vergleichen die Bedingungen.

  4. Die passende Höhe der Rente

    Die Rente sollte deine festen Ausgaben tragen. Als angemessen gilt laut BaFin in der Regel eine Rente bis etwa 60 % deines Bruttoeinkommens.

  5. Laufzeit und spätere Erhöhung

    Der Schutz sollte möglichst bis zu deinem Rentenbeginn reichen. Und wir prüfen, ob du die Rente später ohne neue Gesundheitsfragen erhöhen kannst, etwa bei Heirat, Kind oder mehr Gehalt.

  6. Was du schon hast

    Vielleicht bist du schon über deinen Arbeitgeber oder einen älteren Vertrag abgesichert. Wir legen alles nebeneinander, damit du nichts doppelt zahlst und keine Lücke bleibt.

Quellen: § 43 SGB VI (Erwerbsminderungsrente), § 240 SGB VI (Berufsunfähigkeit nur für vor dem 2. Januar 1961 Geborene), § 172 VVG (Berufsunfähigkeitsversicherung), § 19 VVG (Anzeigepflicht), BaFin: Berufsunfähigkeitsversicherung, Verbraucherzentrale. Allgemeine Informationen, keine Rechtsberatung.

Private Krankenversicherung

Private Krankenversicherung in Mannheim:
Für wen sie infrage kommt

In die private Krankenversicherung kann nicht jeder wechseln. Und ob sie zu dir passt, entscheidet sich nicht am Beitrag von heute, sondern über viele Jahre bis zur Rente und danach.

Angestellte mit hohem Einkommen

Dein Bruttoeinkommen liegt über der Versicherungspflichtgrenze. 2026 sind das 77.400 € im Jahr, also 6.450 € im Monat. Die Grenze wird jedes Jahr neu festgelegt.

Selbstständige

Bist du hauptberuflich selbstständig, kannst du dich privat versichern, egal wie hoch dein Einkommen ist.

Beamte

Einen Teil deiner Krankheitskosten zahlt dein Dienstherr über die Beihilfe. Den Rest sicherst du privat ab.

Das prüfen wir, bevor du wechselst

  • Der Beitrag über die Jahre

    Der Beitrag richtet sich nach deinem Alter beim Eintritt, deiner Gesundheit und dem Tarif, nicht nach deinem Einkommen. Wir schauen deshalb nicht nur auf heute, sondern auch darauf, wie sich der Beitrag bis zur Rente entwickeln kann.

  • Deine Familie

    In der gesetzlichen Krankenkasse sind Kinder und Ehepartner unter bestimmten Voraussetzungen ohne eigenen Beitrag mitversichert. In der privaten braucht jede Person einen eigenen Vertrag.

  • Der Weg zurück

    Zurück in die gesetzliche Krankenkasse kommst du nicht nach Belieben. Ab 55 ist dieser Weg in der Regel versperrt. Die Entscheidung sollte deshalb gut überlegt sein.

  • Leistungen und Gesundheitsfragen

    Was die private Versicherung zahlt, steht in deinem Tarif, zum Beispiel bei Zahnersatz, Brille, Psychotherapie oder im Krankenhaus. Wir vergleichen die Bedingungen, nicht nur den Preis, und beantworten die Gesundheitsfragen gemeinsam.

Bleibst du lieber gesetzlich versichert, vergleichen wir Zusatzbeitrag und Leistungen der Krankenkassen und schauen, ob eine Zusatzversicherung zu dir passt.

Quellen: § 6 SGB V (Versicherungspflichtgrenze, Rückkehr ab 55), § 10 SGB V (Familienversicherung), PKV-Verband: Versicherungspflichtgrenze 2026. Allgemeine Informationen, keine Rechtsberatung.

Echte Ergebnisse aus der BeratungVorher unsicher, heute mit klarem Plan

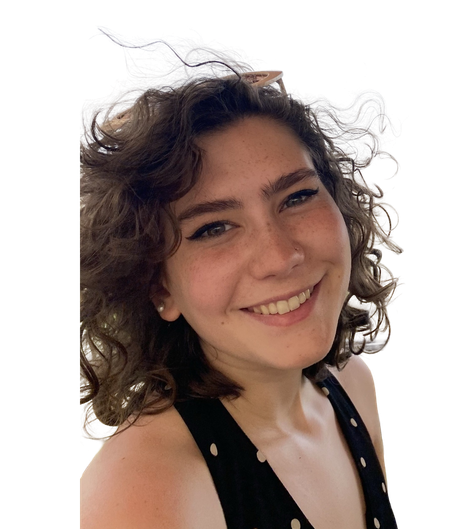
Steven H., Kunde von Wohlstandshüter
Absicherung & Vorsorge

Jahrelang zu teuer aufgestellt, heute passend und günstiger

Steven H.

Vorher:

Er hatte seine Verträge jahrelang bei bekannten Anbietern aus der Werbung.

Hürde:

Seine Produkte waren teurer und weniger effizient als nötig und passten nicht zu seinen Zielen.

Lösung:

Wir haben seine Situation umfassend geprüft und aus den Angeboten vieler Gesellschaften eine Strategie für seine Ziele erstellt.

Ergebnis:

Er hat auf deutlich günstigere und effizientere Produkte gewechselt, und wir schauen regelmäßig, was sich noch optimieren lässt.
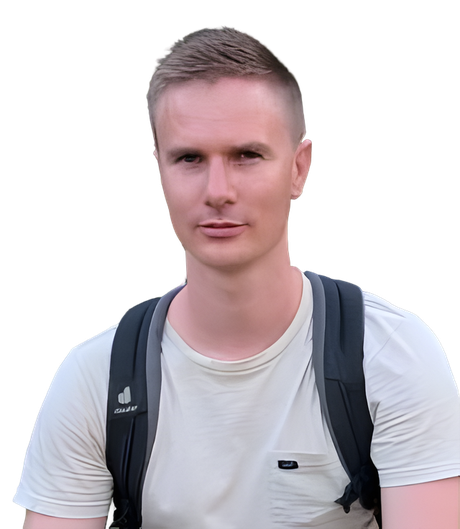
Justin U., Kunde von Wohlstandshüter
Absicherung

Verträge geprüft, ehrliches Ergebnis: Alles passt

Justin U.

Vorher:

Er wollte wissen, ob seine Absicherung wirklich zu ihm passt.

Hürde:

Er konnte selbst nicht beurteilen, ob er bestens abgesichert ist.

Lösung:

Wir haben alle seine Verträge geprüft und ihm ehrlich gesagt, dass alles so passt, wie es ist.

Ergebnis:

Er hat heute die Gewissheit, dass alles in Ordnung ist, und erreicht uns bei Fragen jederzeit.

Stefan T., Kunde von Wohlstandshüter
Altersvorsorge

Von keiner Vorsorge zur eigenen ETF-Depot-Rente

Stefan T.

Vorher:

Er hatte noch keine private Altersvorsorge.

Hürde:

Er wusste nicht, wie man mit ETFs Vermögen für die Rente aufbaut.

Lösung:

Wir haben in Ruhe alle Fragen geklärt und eine ETF-Depot-Rente für ihn aufgesetzt. Dazu haben wir Hausrat und Haftpflicht verbessert.

Ergebnis:

Seine Altersvorsorge steht jetzt, und ab nächstem Jahr hat er bei Hausrat und Haftpflicht bessere Konditionen.

Bridget K., Kundin von Wohlstandshüter
Vermögensaufbau & Altersvorsorge

Endlich ein Plan, ohne Druck und in ihrem Tempo

Bridget K.

Vorher:

Sie wollte Vermögen aufbauen und sich richtig absichern.

Hürde:

Sie wusste nicht, welche Möglichkeiten es gibt, und hatte Angst, allein Fehler zu machen.

Lösung:

Wir haben alles verständlich erklärt, mit viel Zeit für ihre Fragen. Viele Themen nehmen wir ihr seitdem ab.

Ergebnis:

Sie macht sich keine Sorgen mehr um ihre Rente und ist abgesichert, falls sie mal nicht arbeiten kann.

Jannik G., Kunde von Wohlstandshüter
Vermögensaufbau & Altersvorsorge

Raus aus dem Bausparvertrag, rein in ETFs

Jannik G.

Vorher:

Er hatte einen ungünstigen Bausparvertrag als einzigen Vermögensaufbau.

Hürde:

Der Vertrag brachte kaum Rendite, und Alternativen kannte er nicht.

Lösung:

Wir haben ihn aus dem Bausparvertrag herausgeholt und seinen Vermögensaufbau auf ETFs umgestellt.

Ergebnis:

Er erzielt heute deutlich bessere Renditen und ist seit rund 4 Jahren zufriedener Kunde.

Dein Platz ist frei
Absicherung & Vorsorge

Das könntest du sein

Du · deine Geschichte

Vorher:

Du hast Verträge bei verschiedenen Gesellschaften und weißt nicht, ob sie noch zu dir passen.

Hürde:

Du willst ehrlich beraten werden und nicht an jemanden geraten, der dir nur etwas verkaufen will.

Lösung:

Wir legen alles nebeneinander, prüfen jeden Vertrag und vergleichen die Angebote vieler Gesellschaften.

Ergebnis:

Du weißt, was bleiben kann, was sich ändern sollte und was noch fehlt.

Kostenloses Erstgespräch sichern

★★★★★ 5,0 · 37 Google-Bewertungen

So arbeiten wir zusammen

Von der Vertragsmappe zum Plan:
in 4 Schritten

Du kommst nach Terminvereinbarung in mein Versicherungsmakler-Büro in Mannheim, P7 20–21. Oder wir machen alles per Video.

  1. 1

    Bestand aufnehmen

    Du schickst mir deine Verträge oder bringst sie mit. Ein Foto oder PDF reicht.

    Alles liegt an einem Ort.

  2. 2

    Prüfen und vergleichen

    Ich prüfe jeden Vertrag auf Leistung, Lücken und Beitrag und vergleiche ihn mit Angeboten vieler Gesellschaften.

    Du weißt, was passt und was nicht.

  3. 3

    Umsetzen

    Was sich lohnt, setzen wir gemeinsam um: neue Verträge abschließen, alte kündigen, Lücken schließen. Was schon passt, bleibt.

    Deine Absicherung passt zu deinem Leben.

  4. 4

    Dranbleiben

    Bei einem Schaden, einem neuen Job, Nachwuchs oder einem Umzug schauen wir wieder drauf.

    Du hast einen festen Ansprechpartner.

Für Kunden aus Heidelberg und Ludwigshafen

Du wohnst in Heidelberg, Ludwigshafen oder sonst in der Rhein-Neckar-Region und suchst einen Versicherungsmakler? Mein Büro ist in Mannheim, in P7 20–21. Dort kommst du nach Terminvereinbarung vorbei, oder wir sprechen per Video. Deine Verträge schickst du mir als Foto oder PDF, der Ablauf ist derselbe.

Für Heidelberg gibt es außerdem eigene Seiten zur Altersvorsorge in Heidelberg und zur Baufinanzierung in Heidelberg, für Ludwigshafen zur Baufinanzierung in Ludwigshafen.

Kostenloses Erstgespräch sichern
★★★★★5,0· 37 Google-Bewertungen
Dennis Mann, Versicherungsmakler in Mannheim

„Erst prüfen, was du hast. Dann ändern, was sich lohnt."

Warum ich?

Dein Versicherungsmakler-Büro in Mannheim:
P7 20–21, nach Termin

Dennis Mann · Gründer von Wohlstandshüter

Seit über 6 Jahren arbeite ich in der Finanzbranche, über 100 Menschen habe ich schon begleitet. Was du davon hast:

  • Einer für alles. Ich bin bei der IHK Rhein-Neckar als Versicherungsmakler, Finanzanlagenvermittler und Immobiliardarlehensvermittler registriert. Versicherung, Vorsorge, Vermögen und Finanzierung bekommst du aus einer Hand, statt drei Berater abzustimmen.
  • Erst prüfen, dann handeln. Ich schaue zuerst, was du schon hast. Doppelte Verträge fliegen raus, echte Lücken schließen wir. Und wenn schon alles passt, sage ich dir das auch.
  • Für dich, nicht für eine Versicherung. Ich bin an keine Gesellschaft gebunden und vergleiche die Tarife vieler Anbieter.
  • Verstehen, bevor du unterschreibst. Du siehst, was ein Vertrag kostet und was er leistet. In Ruhe, ohne Druck.
  • Auch nach dem Abschluss da. Neuer Job, Kind, Wohnung: Wir passen deine Verträge an, wenn sich dein Leben ändert.
  • Persönlich in Mannheim. Mein Büro liegt in P7 20–21. Du kommst nach Termin vorbei, oder wir sprechen per Video.
Versicherungsmakler (§ 34d) Versicherung, Vorsorge, Vermögen An keine Gesellschaft gebunden Büro in Mannheim, P7
Kostenloses Erstgespräch sichern
★★★★★5,0· 37 Google-Bewertungen
Häufige Fragen

Versicherungsmakler in Mannheim:
Deine Fragen

Was macht ein Versicherungsmakler?

Ein Versicherungsmakler arbeitet für dich, nicht für eine Versicherung. Er vergleicht die Tarife vieler Versicherungen und empfiehlt dir, was zu dir passt. So steht es in § 59 und § 60 des Versicherungsvertragsgesetzes.

Ist eine Versicherungsagentur in Mannheim dasselbe wie ein Versicherungsmakler?

Nein. Eine Versicherungsagentur arbeitet als Vertreter für eine oder mehrere Versicherungen und bietet deren Tarife an. Ein Versicherungsmakler ist an keine Versicherung gebunden und vergleicht für dich die Tarife vieler Versicherungen.

Welche Versicherungen in Mannheim prüfst du?

Alle, die du privat hast: Haftpflicht, Hausrat, Wohngebäude, Kfz, Berufsunfähigkeit, Kranken- und Pflegeversicherung und deine Altersvorsorge. Du bringst mit, was du hast, und ich sage dir, was passt und was fehlt.

Kann ich in dein Versicherungsmakler-Büro in Mannheim kommen?

Ja, nach Termin in P7 20–21, 68161 Mannheim. Wenn dir das lieber ist, machen wir alles per Video.

Was passiert mit meinen bestehenden Verträgen?

Erst einmal nichts. Ich prüfe sie und sage dir, was passt und was nicht. Was gut ist, bleibt. Gekündigt wird nur, wenn du dich dafür entscheidest und der neue Schutz steht.

Muss ich alle Verträge auf einmal umstellen?

Nein. Wir können mit einem Thema anfangen, zum Beispiel der Berufsunfähigkeit oder der Krankenkasse, und den Rest später angehen.

Kann ich meine gesetzliche Krankenkasse einfach wechseln?

In der Regel ja, wenn du mindestens 12 Monate Mitglied warst. Erhöht deine Kasse den Zusatzbeitrag, hast du ein Sonderkündigungsrecht. Ich vergleiche mit dir Zusatzbeitrag und Leistungen und begleite den Wechsel.

Wann zahlt eine Berufsunfähigkeitsversicherung?

Wenn du deinen zuletzt ausgeübten Beruf wegen Krankheit, Unfall oder Kräfteverfall voraussichtlich auf Dauer ganz oder teilweise nicht mehr ausüben kannst. Viele Verträge zahlen ab 50 % Berufsunfähigkeit, die voraussichtlich mindestens sechs Monate dauert. Was genau gilt, steht in deinen Bedingungen. Die prüfen wir vor dem Abschluss.

Kann ich in die private Krankenversicherung wechseln?

Als Angestellter nur, wenn dein Bruttoeinkommen über der Versicherungspflichtgrenze liegt. 2026 sind das 77.400 € im Jahr. Selbstständige und Beamte können sich privat versichern, egal wie hoch ihr Einkommen ist. Ob das zu dir passt, rechnen wir mit dir über die Jahre bis zur Rente durch.

Betreust du auch Kunden aus Heidelberg und Ludwigshafen?

Ja. Mein Büro ist in Mannheim, P7 20–21. Kunden aus Heidelberg, Ludwigshafen und der Region berate ich per Video oder nach Termin im Büro in Mannheim. Deine Verträge schickst du mir einfach als Foto oder PDF.

Was kostet mich das Erstgespräch?

Nichts. Es dauert 30 Minuten, im Büro in Mannheim nach Termin oder per Video.

Bist du bereit, den nächsten Schritt zu machen?

Dauert 2 Minuten. Danach weiß ich, wie ich dir am besten helfen kann.

Worum geht es dir?

Wie arbeitest du?

Hast du schon eine Wohnung im Blick?

Wie viel Eigenkapital könntest du einsetzen?

Inklusive Kaufnebenkosten. Eine grobe Schätzung reicht.

Was hält dich bisher am meisten zurück?

Wie alt bist du?

Wie arbeitest du?

Was hast du schon für die Rente?

Wie viel könntest du im Monat für deine Altersvorsorge einsetzen?

Eine grobe Schätzung reicht. Wir rechnen es im Gespräch genau aus.

Was beschäftigt dich am meisten?

Wie viel könntest du im Monat zur Seite legen?

Eine grobe Schätzung reicht.

Hast du schon Erspartes, das du anlegen möchtest?

Zusätzlich zur monatlichen Rate. Eine grobe Schätzung reicht.

Hast du schon ein Depot?

Wofür möchtest du Vermögen aufbauen?

Was hält dich bisher zurück?

Wie alt bist du?

Wie arbeitest du?

Was ist dir gerade am wichtigsten?

Worum geht es dir bei Versicherungen?

Wie arbeitest du?

Wie sieht es bei deinen Verträgen aus?

Wann möchtest du starten?

Wie möchtest du sprechen?

Wie heißt du?

Felder mit * sind Pflicht.

Wie kann ich dich telefonisch erreichen?

Ich rufe dich an oder schreibe dir per WhatsApp, ganz wie du magst.

Und wie per E-Mail?

Dorthin schicke ich dir die Terminbestätigung.

Hast du noch Infos für mich?

Freiwillig. Zum Beispiel, warum gerade jetzt der richtige Zeitpunkt ist.

Kein Muss: Das Formular funktioniert auch ohne dieses Häkchen. Setzt du es, bekommst du eine zweite Bestätigungsmail. Erst wenn du dort klickst, bist du angemeldet.

Ich melde mich innerhalb von 24 Stunden persönlich bei dir.

Danke! Deine Anfrage ist da.

Ich melde mich innerhalb von 24 Stunden persönlich bei dir.